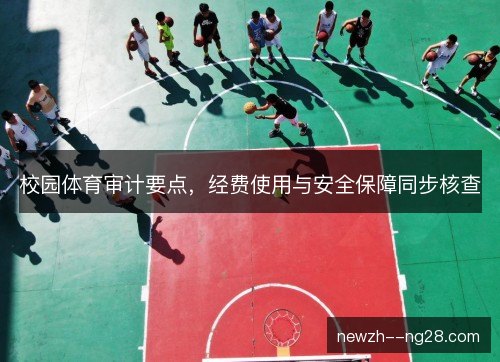
校园体育审计正从查发票、看账本,转向把经费使用与安全保障放在同一条线上核对。跑道是否按合同维护,训练比赛保险是否足额,急救设备和消防通道是否可用,都进入审计人员视线。这件事值得关注,因为一笔被挤占的维护费,可能对应学生训练中的一次风险;一张看似合规的采购单,也可能掩盖器材验收漏洞。
审计组在清华附中篮球队和北京四中足球队的训练场地看到,核查表不再只列支出金额,还列场地巡检记录、器材报废周期、赛事安保方案和保险赔付流程。审计人员把中国高中篮球联赛、全国青少年校园足球联赛的参赛费用与安全投入逐项对照,追踪同一笔钱是否既办了赛又兜住风险。
核查从预算编制开始,延伸到报销凭证和现场抽检。审计人员抽查采购合同、验收单、领用台账,也查看球架焊接点、跑道人造草颗粒、看台护栏、应急照明和应急物资存放位置。对于清华附中篮球队高频使用的训练馆,他们比对维修发票与巡检记录,看维修是否真实发生、是否在赛前完成。
核查发现,一些支出把经费与安全割裂:赛事服装和奖杯列支及时,场地防滑垫和急救箱却拖延采购;训练补贴有明细,体检和保险却由家长自费。北京四中足球队外出参加全国青少年校园足球联赛时,包车合同、随队医护和应急预案没有同步归档,报销单上只见交通费,不见风险责任。
问题背后是预算科目分块管理,体育经费归教学或后勤,安全投入归保卫或医务,彼此缺少交叉校验。学校考核又容易看赛事名次和活动数量,场地维护、保险续保这类不出彩的支出便被压后。中国高中篮球联赛临近时,清华附中篮球队的集训费用能快速审批,看台护栏复检却要等多项流程。
这种脱节会放大校园体育风险。经费账面完成执行率,场地却可能带着裂缝开放;赛事办得热闹,随队急救却无人固定。同步核查因此不只在找违规发票,更在判断钱是否形成可用场地、可靠器材和可执行预案。对清华附中篮球队、北京四中足球队而言,一次赛前检修和一份保险单,往往比多买一套服装更能守住底线。
审计人员开始把经费支出和安全事项编码对应,建立从预算、采购、验收、使用到维护的贯通台账。球队报名费、场地租金、教练劳务、保险体检、安保救护各列一栏,同一项目在不同科目里的钱能相互印证。清华附中篮球队申报中国高中篮球联赛时,审计组据台账核对参赛人数、随队人员和保险名单,防止支出规模与保障配置脱节。
现场核验把纸面台账拉回真实场景。审计人员测量跑道厚度,查看人造草接缝、篮球架底座和看台护栏,测试应急照明与疏散通道,抽问体育教师急救设备使用。全国青少年校园足球联赛开赛前,北京四中足球队的训练场被列入抽查,维修合同上的防滑处理要与现场摩擦系数对上,保险单上的保障范围要与外出名单对上。
抽查暴露出三类常见偏差,却常常交织在同一笔预算里:器材采购舍得花钱,后续维护却缺少固定额度;赛事接待安排周全,保险和医护却被视为可省项;支出凭证齐全,绩效目标却模糊。对清华附中篮球队而言,新球架验收合格只是起点,螺栓复紧、防锈检查和报废更新都要有经费安排,否则安全投入会在使用环节断档。
同步核查带来的直接变化,是问题清单不再分头流转。经费问题要附安全说明,安全隐患要追资金去向,整改责任落到具体岗位。北京四中足球队参加全国青少年校园足球联赛后,报销材料新增包车资质、随队医护签字和应急演练记录,后勤部门与体育组共同确认。这样的闭环让审计建议从纸面要求变成可追踪的流程。
审计要点还在向绩效延伸。场地开放率、器材完好率、赛事零事故、保险理赔时效,这些指标开始与预算安排挂钩。清华附中篮球队的训练馆维修项目被要求说明赛前停用天数和对训练的影响,北京四中足球队的赛事支出则要说明保障人员配置。公开栏里,经费明细与安全整改一并公示,家长能看明白钱花在哪、风险如何处置。
往后看,校园体育审计更可能走向常态化联合核查。教育、财政、体育和应急部门共享项目清单,把赛事审批、采购合同、保险保单和场地检测报告放进同一套数据,异常支出与安全缺口会被同时标记。清华附中篮球队、北京四中足球队这类高频参赛队伍,将更早接受赛前资金与保障的双重复核,而不是等赛后补材料。
这种同步核查的意义,不只是多查几张单据,而是把校园体育治理逻辑重新校准。经费使用要回答是否支持安全训练,安全保障要回答是否用在真实场景。中国高中篮球联赛和全国青少年校园足球联赛越活跃,越需要清华附中篮球队、北京四中足球队在赛前赛后留下完整证据。审计因此成为学生体育权利的一道护栏。
更远一点看,审计结果会进入学校年度预算编制和体育项目立项,安全整改完成情况成为下一年度经费安排的前置条件。教练员培训、急救演练、器材更新和赛事保险被纳入同一张责任清单,谁审批、谁验收、谁维护都能追溯。NG28官网校园体育因此不再只追求办了多少场比赛,而是追求每一笔钱都能托住学生奔跑时的安全。

查尔斯顿公开赛历史夺冠分布,场地特性塑造格局